MoMo: Đưa tài chính số đến gần hơn với người Việt, góp phần nâng cao chất lượng sống từ những thay đổi nhỏ mỗi ngày
Chỉ trong vài năm, hình ảnh người Việt rút điện thoại quét mã QR để thanh toán đã trở nên quen thuộc ở khắp nơi. Từ quán cà phê, cửa hàng tạp hóa, chợ truyền thống, xe ôm công nghệ đến bệnh viện, trường học hay siêu thị, việc thanh toán không tiền mặt dần trở thành một phần của cuộc sống thường nhật.
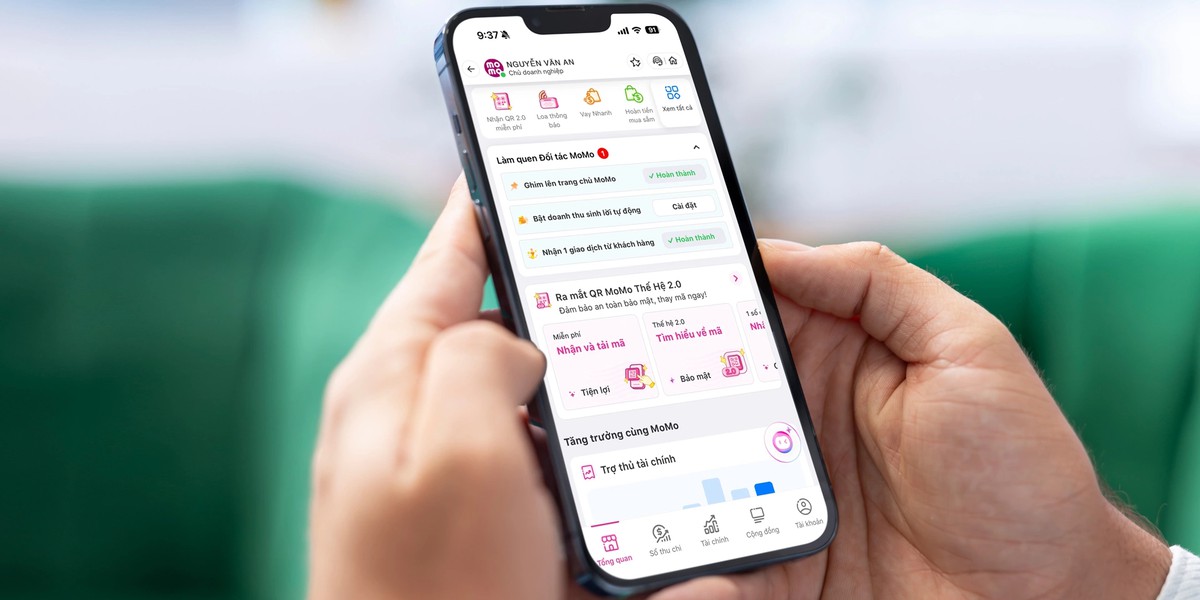
Đằng sau sự thay đổi ấy chính là sự phát triển của công nghệ, đồng thời là nỗ lực đưa các dịch vụ tài chính đến gần hơn với người dân. Khi việc chuyển tiền, thanh toán hóa đơn, đóng học phí, viện phí hay sử dụng các dịch vụ tài chính có thể thực hiện ngay trên điện thoại, khoảng cách giữa người dân với hệ thống tài chính cũng được thu hẹp đáng kể.
Là một trong những doanh nghiệp tiên phong trong lĩnh vực tài chính số tại Việt Nam, MoMo đã góp phần thúc đẩy quá trình chuyển đổi này, từng bước xây dựng một nền tảng tài chính số toàn diện, nơi nhiều nhu cầu thiết yếu trong cuộc sống được kết nối trên cùng một hệ sinh thái.
Phổ cập tài chính số tới hàng chục triệu người Việt
Nếu trước đây, các dịch vụ tài chính thường gắn với ngân hàng, quầy giao dịch và nhiều thủ tục, thì ngày nay chúng đã trở nên dễ tiếp cận hơn rất nhiều thông qua nền tảng số. Theo số liệu mới nhất, MoMo hiện phục vụ hơn 30 triệu người dùng tương đương gần một phần ba dân số Việt Nam, kết nối với hơn 500.000 doanh nghiệp và tiểu thương đối tác kinh doanh, cùng hơn 70 ngân hàng, tổ chức tài chính và bảo hiểm trên toàn quốc. Hệ sinh thái này vừa bao gồm thanh toán, mở rộng sang các dịch vụ tiết kiệm, đầu tư, bảo hiểm, tín dụng, giáo dục, y tế và dịch vụ công.
Điều đáng chú ý là MoMo đã góp phần thay đổi cách người dân tiếp cận tài chính. Những dịch vụ vốn được xem là phức tạp như bảo hiểm, tiết kiệm hay tín dụng giờ đây có thể được tiếp cận ngay trên điện thoại với quy trình đơn giản hơn, giúp nhiều người lần đầu làm quen với các công cụ quản lý tài chính hiện đại. Tính đến nay, MoMo hiện cung cấp hạ tầng thanh toán cho hàng triệu giao dịch liên quan đến dịch vụ công, bảo hiểm, điện nước và giáo dục trên cả nước. Đó cũng là nền tảng của tài chính số toàn diện: người dân có thể thực hiện những nhu cầu thiết yếu từ xa, giảm thời gian di chuyển, bớt phụ thuộc vào điểm giao dịch vật lý và tiếp cận dịch vụ thuận tiện hơn bất kể khoảng cách địa lý.
Quản lý dòng tiền chủ động hơn, nâng cao hiệu quả tài chính mỗi gia đình
Sự thay đổi mà MoMo tạo ra không dừng lại ở việc thanh toán nhanh hơn. Một trong những giá trị đáng chú ý là giúp người dùng chủ động quản lý tài chính cá nhân. Hiện đã có hơn 3 triệu người sử dụng tính năng quản lý chi tiêu của MoMo mỗi tháng để theo dõi thu nhập, phân loại các khoản chi và kiểm soát dòng tiền ngay trên ứng dụng. MoMo tiếp tục nhấn mạnh hướng phát triển này thông qua việc ứng dụng AI vào quản lý tài chính cá nhân. Một ví dụ là trợ lý chi tiêu AI Moni, được thiết kế để phân tích dòng tiền và hỗ trợ người dùng quản lý tài chính; AI đồng thời được sử dụng để cá nhân hóa các đề xuất dựa trên nhu cầu và hành vi sử dụng.
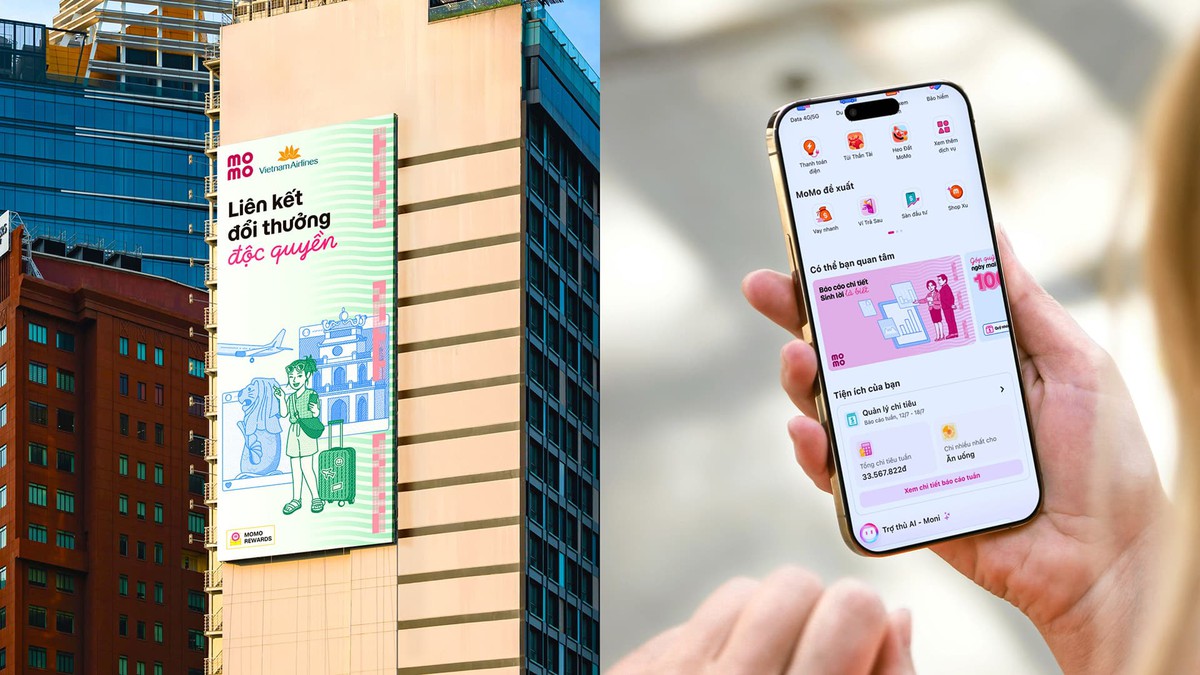
Việc số hóa các giao dịch hằng ngày giúp người dùng dễ dàng nhìn lại thói quen chi tiêu, lập kế hoạch tài chính và đưa ra những quyết định hợp lý hơn. Từ việc thanh toán hóa đơn điện nước, học phí, viện phí đến tiết kiệm hay đầu tư, nhiều nhu cầu tài chính trước đây vốn tách rời nay được kết nối trên cùng một nền tảng. Ở góc độ rộng hơn, đây cũng là một bước chuyển trong cách người Việt quản lý tiền bạc: từ việc chỉ thực hiện giao dịch sang chủ động theo dõi, phân tích và tối ưu dòng tiền của chính mình. Chất lượng sống trong trường hợp này không nhất thiết được thể hiện bằng việc kiếm thêm bao nhiêu tiền, mà ở khả năng quản lý nguồn lực hiện có hiệu quả hơn.
Mở rộng cơ hội tiếp cận tài chính cho người lao động và hộ kinh doanh
Một trong những giá trị nổi bật của tài chính số là giảm rào cản tiếp cận các dịch vụ tài chính đối với những nhóm vốn ít có điều kiện sử dụng chúng. Bên cạnh hệ thống thanh toán QR phủ rộng, MoMo đang phát triển các giải pháp dành cho hộ kinh doanh và tiểu thương, giúp việc nhận thanh toán, quản lý doanh thu và kết nối với các dịch vụ tài chính trở nên thuận tiện hơn.
Song song đó, nền tảng cũng mở rộng khả năng tiếp cận tín dụng thông qua các đối tác tài chính. Đến nay, Ví Trả Sau đã phục vụ khoảng 2 triệu người dùng, trong khi dịch vụ Vay Nhanh ghi nhận hơn 2 triệu khoản vay được giải ngân thông qua các tổ chức tín dụng đối tác. Những con số này cho thấy tài chính số không chỉ phục vụ các giao dịch lớn mà còn đáp ứng những nhu cầu rất đời thường: một khoản chi tiêu phát sinh, học phí của con, chi phí khám chữa bệnh hay nguồn vốn nhỏ để duy trì hoạt động kinh doanh của hộ gia đình. Đó cũng là cách công nghệ góp phần tạo thêm cơ hội để người dân tiếp cận các dịch vụ tài chính chính thống, minh bạch và thuận tiện hơn.
Một nền tảng kết nối nhiều nhu cầu thiết yếu của cuộc sống
Thay vì phải sử dụng nhiều ứng dụng hoặc nhiều kênh khác nhau, người dùng hiện có thể thực hiện nhiều nhu cầu thiết yếu trên cùng một nền tảng. Từ thanh toán điện, nước, internet, học phí, viện phí đến mua bảo hiểm, tiết kiệm hay sử dụng các dịch vụ công trực tuyến, MoMo đang từng bước trở thành một điểm kết nối cho nhiều hoạt động tài chính trong cuộc sống hằng ngày.
Giá trị lớn nhất của mô hình này vì thế không nằm ở việc “tất cả trong một”, mà ở khả năng giảm những rào cản nhỏ nhưng xuất hiện liên tục trong cuộc sống: thời gian đi lại, thao tác phức tạp, khoảng cách địa lý hay việc phải làm quen với nhiều quy trình tài chính khác nhau. Khi những thủ tục vốn phức tạp được đơn giản hóa bằng công nghệ, nhiều người dân cũng có cơ hội tiếp cận các dịch vụ tài chính và tiện ích thiết yếu dễ dàng hơn trước.
Công nghệ phục vụ con người và cộng đồng
Đằng sau nền tảng phục vụ hàng chục triệu người dùng là đội ngũ với hơn 2.000 nhân sự, trong đó hơn 1.000 kỹ sư và khoảng 300 chuyên gia AI và dữ liệu. Công nghệ AI và dữ liệu lớn được triển khai xuyên suốt hệ sinh thái, từ cá nhân hóa trải nghiệm, quản lý tài chính đến chấm điểm rủi ro và phòng chống gian lận.
Theo MoMo, hệ thống AI của doanh nghiệp đã phát hiện gần 29.000 giao dịch bất thường mỗi ngày, đồng thời chủ động cảnh báo hơn 10.000 người dùng mỗi ngày trước các giao dịch có dấu hiệu rủi ro. Đáng chú ý, 99,5% người nhận được cảnh báo đã dừng lại cân nhắc trước khi tiếp tục giao dịch. Doanh nghiệp ước tính các lớp bảo vệ này góp phần bảo vệ hơn 15.000 tỷ đồng mỗi năm trước nguy cơ lừa đảo tài chính.
Bên cạnh AI, MoMo cũng áp dụng các giải pháp như FIDO2, nhiều lớp xác thực và hệ thống quản trị rủi ro nhằm tăng cường mức độ an toàn của giao dịch số. Trong năm 2026, doanh nghiệp còn tham gia đồng tổ chức Digital Trust in Finance 2026, triển khai chiến dịch “TinAI?” cùng A05 - Bộ Công an và được Cục A05 tặng giấy khen về hoạt động phối hợp phòng chống tội phạm công nghệ cao. Trong một nền kinh tế số, việc giúp người dân thực hiện giao dịch dễ dàng mới chỉ là một nửa câu chuyện. Nửa còn lại là tạo ra môi trường đủ an toàn để họ có thể tin tưởng sử dụng những dịch vụ đó mỗi ngày.
Cùng với hoạt động tài chính, MoMo còn tận dụng chính lợi thế của một nền tảng có hàng chục triệu người dùng để kết nối nguồn lực xã hội. Thông qua Ví Nhân Ái và Heo Đất MoMo, những khoản đóng góp rất nhỏ cũng có thể được tập hợp thành nguồn lực cho các chương trình về trẻ em, giáo dục, y tế và môi trường. Tính đến cuối năm 2024, Ví Nhân Ái đã huy động khoảng 364 tỷ đồng, triển khai hơn 1.400 dự án, phối hợp với hơn 90 tổ chức xã hội và hỗ trợ hơn 763.000 trẻ em có hoàn cảnh khó khăn.
Điều đáng chú ý ở mô hình này không chỉ nằm ở tổng số tiền, mà ở cách công nghệ làm giảm rào cản để một người bình thường cũng có thể tham gia hoạt động cộng đồng chỉ với một khoản đóng góp nhỏ. Từ một nền tảng tài chính, MoMo vì thế trở thành một điểm kết nối giữa người dùng và những giá trị xã hội rộng hơn.
Xây dựng hạ tầng tài chính số cho chất lượng sống
Nếu trước đây, sự phát triển của hạ tầng được đo bằng những con đường hay công trình mới, thì trong kỷ nguyên số, hạ tầng còn được tạo nên bởi khả năng kết nối con người với những dịch vụ thiết yếu của cuộc sống.
Thông qua việc phổ cập thanh toán số, mở rộng khả năng tiếp cận các dịch vụ tài chính, hỗ trợ người dân quản lý dòng tiền và đưa nhiều tiện ích thiết yếu lên cùng một nền tảng, MoMo đang góp phần xây dựng một hạ tầng tài chính số phục vụ cuộc sống hằng ngày của hàng chục triệu người Việt.
Những giá trị ấy đã góp phần hình thành một cộng đồng chủ động hơn trong quản lý tài chính, dễ dàng hơn trong tiếp cận các dịch vụ thiết yếu và bình đẳng hơn về cơ hội tham gia nền kinh tế số. Khi một người có thể quản lý tiền tốt hơn, một tiểu thương dễ dàng nhận thanh toán hơn hay một lao động tự do có thêm cánh cửa để tiếp cận dịch vụ tài chính chính thống, công nghệ bắt đầu tạo ra những thay đổi vượt khỏi phạm vi của một ứng dụng. Đó cũng là những đóng góp nổi bật đưa MoMo trở thành ứng viên tiêu biểu của hạng mục "Doanh nghiệp vì chất lượng sống cộng đồng của năm".